買一家上市公司的股票,錢花出去,通常換回來兩樣東西:一樣是分錢的權利,公司賺了錢有你一份;一樣是投票的權利,票數不多,但誰來當這個家,你能投上一票。anthropic 在 10 月 26 日交給 sec 的這份 s-1 裏,第一樣照賣,第二樣留下了。文件裏發多少股、價格區間都還空着,所以股票現在還買不到,離上市也還有一段距離。但治理那部分已經全部寫死了,而且在我看來,那纔是這份文件裏最值得慢慢看的地方。
數字本身也大到足夠讓很多人想買。2026 年上半年營收 163 億美元,去年同期大約 11 億美元。淨虧損那一欄寫着 807 億美元,看着嚇人,翻到腳註就明白了:裏面大約 724 億是可轉債的非現金會計處理,錢並沒有真的走出公司。上半年經營虧損 6.93 億美元,第二季度單季經營利潤 9.74 億美元,是它第一次在單季經營上賺到錢。《華爾街日報》報道說,公司瞄準 11 月 16 日那一週上市,募資 1000 億美元以上,估值在 1.5 到 2 萬億美元之間。這個時間表是《華爾街日報》的報道,文件自己沒有這樣寫。
治理結構是這樣的。公衆能買到的只有 a 類股,一股一票,外加實實在在的分錢權利:公司賺了錢,這個股是分得到的。創始人留給自己的是另一樣東西。上市之前,公司會發行一股 f 類股,注意,是一股,交給一家由七位聯合創始人共同持有的公司。這一股能投的票數,等於全公司總投票權的 50.1%,寫死在文件裏。股東大會上表決的一般事項,包括選董事會裏不歸信託選的那部分董事,都在它手裏。f 類股本身不分錢,沒有任何經濟權利,沒有辦法拿它從公司裏往外拿錢。它帶的只有票,而且票多到這個程度:全體公衆股東哪一天全部站到一起,那也是他們票數最多的一天了,加起來還是不到一半。文件在這一點上不繞彎子,值得肯定,它直說 anthropic 上市之後按納斯達克的規則屬於受控公司。我買過不少公司的股票,早就習慣了自己那一票實際上沒什麼分量。但實際上沒分量,和在招股文件裏明寫着不算數,是兩回事。
結構的另一半是一個信託,叫長期利益信託。它手裏拿着第三種股票,t 類股,不分錢,在股東大會的一般事項上也沒有票。它有的權利是選任和罷免 t 類董事,而 t 類董事將佔董事會的大多數。信託的書面任務,是替公司守住三件事之間的平衡:股東的經濟利益,受公司行爲影響的那些人的利益,還有公司章程裏寫明的那個目的,爲人類的長期利益,負責任地開發和維護先進 ai。信託不管日常經營,文件在這一點上寫得很清楚。它管的是選誰去監督經營的人。
那信託的人又是誰選的呢?文件同樣寫得直白:受託人選受託人。信託一共五個席位,在任的受託人用多數票任命新受託人,也能用多數票把自己人中的一個換掉。任期一年一屆,連任次數不設上限。受託人的報酬也是受託人自己定,信託協議把它限制在一個由受託人每年定下的合理現金數額之內。文件還自己多交代了一句:到目前爲止,受託人和公司高管在物色、面試和挑選受託人這件事上,一直是密切協作的。現在坐在席位上的人,我不打算裝作他們是無名之輩:主席巴迪·沙阿做過 givewell,現在掌管克林頓健康倡議;理查德·方丹在華盛頓管着一家國家安全智庫;本·伯南克當過美聯儲主席;克里斯托弗·斯塔布斯是哈佛的物理學教授。還有一個席位目前空着。這些都是有分量的人。問題從來不是他們有沒有分量。問題是,真到了他們看錯了的那一天,誰能換掉他們。按文件自己的寫法,答案是他們彼此。
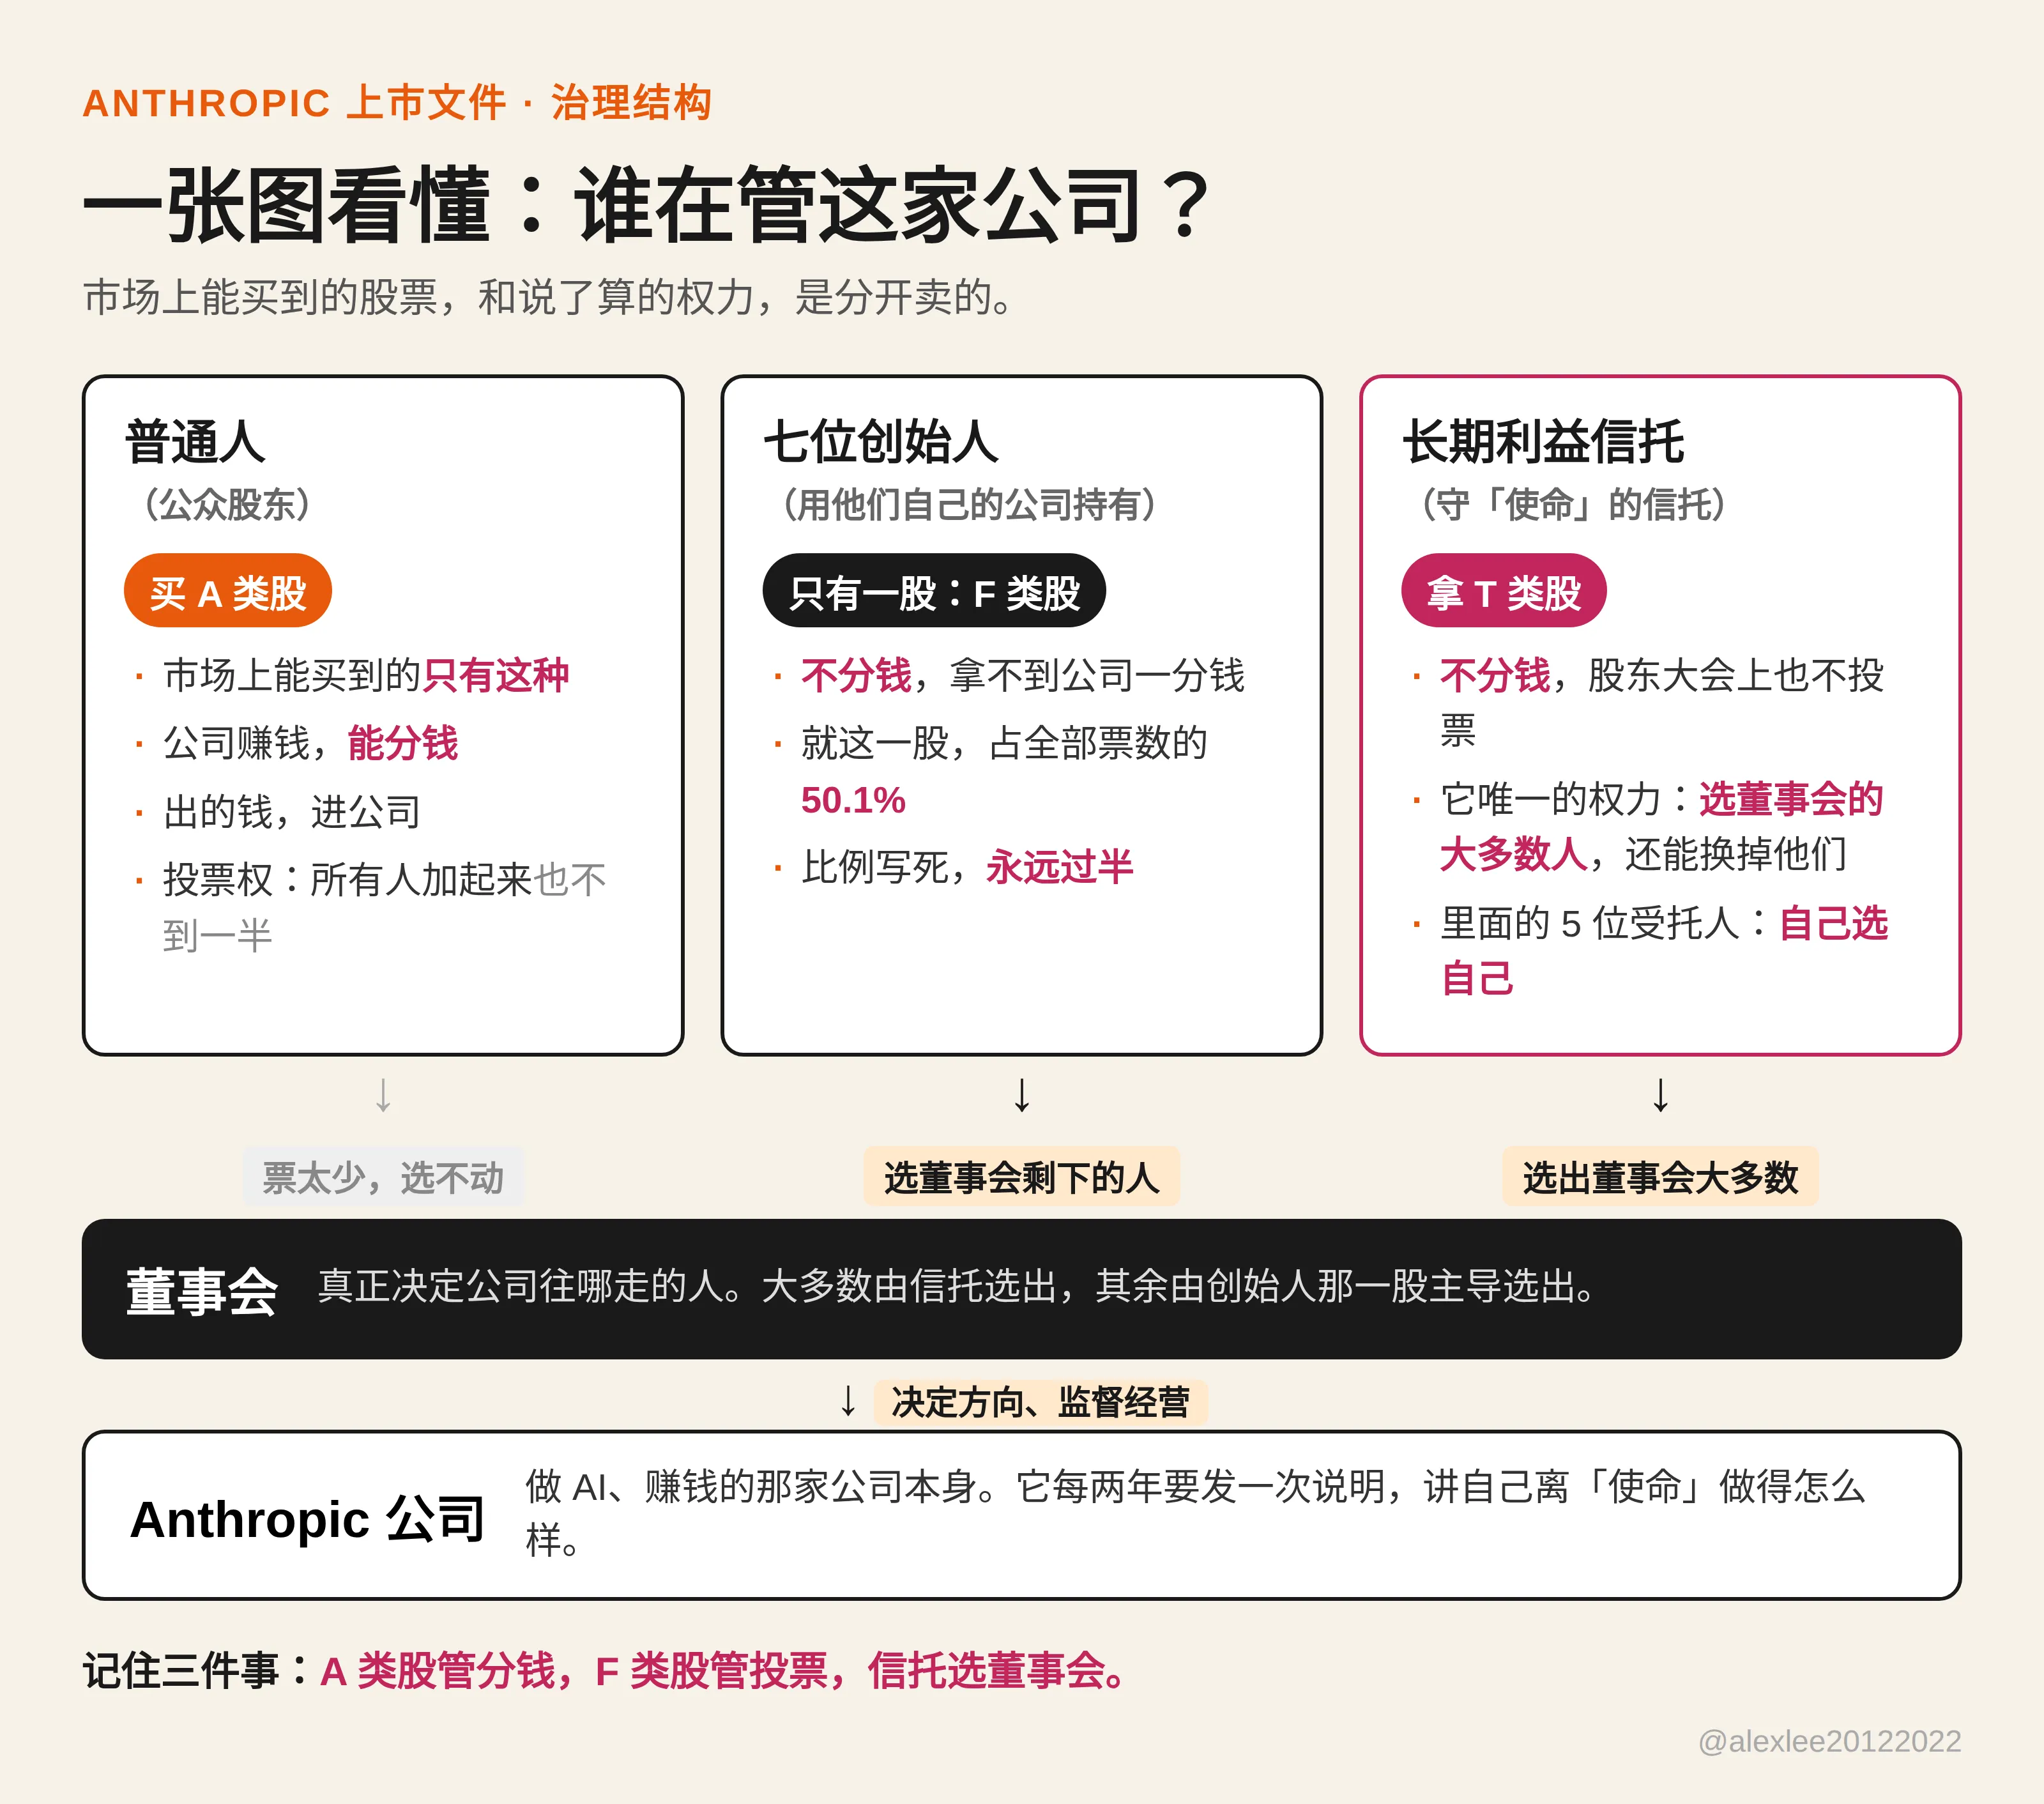
把衝突想具體一點,因爲這種結構就是爲某一天準備的,不是擺着看的。假設幾年以後,董事會裏信託選出的多數決定,某條非常賺錢的產品線要放慢、甚至砍掉,理由是它跟使命合不來。覺得這個決定錯了的公衆股東,在一家普通上市公司裏辦法很多:投票、拉票、把董事換掉。在這裏,這些辦法在他進場之前就被收走了。他的票投得出去,但贏不了。他最想換掉的那批董事,壓根不是股東選出來的。就算他想改結構本身,也比輸掉一場投票難得多:只要受託人反對,改信託的條款,就要創始人的那家公司、員工股東(e 類股,創始人之外的員工持有的有限投票股)和公衆股東三邊同時投票同意,其中幾邊的門檻還遠不止過半數。哪一天 f 類股不在了,也要公衆股的 85% 點頭,而受託人那時依然在反對。我理解他們爲什麼要這樣設計,其中的一部分理由是真的:公開市場確實會逼着公司爲了下一個季度的數字偷工減料,一家能被自己股價推着走的前沿 ai 公司,是另一種危險。anthropic 的解法,是把方向盤從市場手裏拿走。文件始終沒有回答的是,方向盤爲什麼非得交給一個自己選自己的小團體,這條鏈條從頭到尾,沒有一隻外面的手。
聊這種結構,最後總要落到使命上。anthropic 是公益公司,目的寫進了章程,信託就是爲了守它而設的。寫下這些安排的人今天是真心的,我不懷疑。我懷疑的是另一件事:一道換不掉的保障,也是一道糾正不了的保障。而這家公司做的不是賣軟件訂閱的生意。它在造全世界能力最強的通用 ai,很多人,包括我自己,認爲這種技術能聚起來的權力,是過去任何一家公司都不曾聚起來的。如果生意是這樣的生意,那麼誰能推翻最上面那幾個人,就不是公司內部的家務事,它本身就是安全問題的一部分。真到了中心那個小團體把一件大事看錯的那一天,或者它慢慢變成自己當年要防的那個東西的那一天,出錢的人,和人數多得多的、要承受後果的公衆,手裏沒有一票能夠得着這個問題本身。他們能拿到的,是公司按規定每兩年發佈一次的說明,講它離自己的目的做得怎麼樣。文件說這份說明打算放在公司網站上公開。那已經是事後了。
說白了,如果你本身打算購買他們的股票只是爲了賺錢,那麼我建議買,因爲從長遠來看,這絕對能讓你賺大錢。但是你抱着作爲股東能參與或者影響上市公司的決策,或者監督公司的運營的目的,那麼你可能會大失所望。因爲那份話語權在第一股公衆股定價之前就已經分完了。當然這件事和 99% 的如你我一樣的普通人是沒關係的。但是這件事情本身,我覺得是每個人都需要關注的,理由很簡單——這是一個前沿實驗室第一次被要求把公衆到底有多少話語權,白紙黑字寫進有法律效力的文件裏。它也許算是開了一個好頭,也許反而打開了一個潘多拉的盒子,這誰知道呢?也許只有時間能證明一切。
出處:Anthropic 2026 年 10 月 26 日向美國 SEC 提交的 S-1 文件,https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm ;Anthropic 官方公告 https://www.anthropic.com/news/s1-sec ;上市時間表與估值數字爲《華爾街日報》報道,正文中已標明。